تحليل سعر الوحدة: كيف تسعّر بند مقاولات صحيحًا
- زياد التقي
- قراءة 1 د
- أكتوبر 23, 2026
سعر الوحدة هو الرقم الذي يربحك أو يخسرك. مقاول يسعّر بالتقدير قد يربح بالصدفة، أما من يحلل السعر إلى مكوّناته فيعرف أين يخفض وأين لا يقترب من الخسارة. هذا الدليل يشرح الطريقة بمثال واحد من البداية للنهاية.
مكوّنات السعر
- المواد: الكمية لكل وحدة × السعر، مع إضافة الهالك.
- العمالة: أجر اليوم ÷ إنتاجية اليوم من الوحدات.
- المعدات: إيجار أو استهلاك ÷ الإنتاجية.
- مقاول الباطن: إن كان البند يُسند خارجيًا.
- المصاريف العامة والإدارية: نسبة من التكلفة المباشرة (مكتب، موقع، تأمين، ضمانات).
- الربح: نسبة فوق ما سبق.
- احتياطي المخاطر: عند وجود عوامل غير مؤكدة.
مثال: تركيب بلاط أرضي (سعر المتر المربع)
الأسعار افتراضية لغرض الشرح فقط، استبدلها بأسعار السوق عندك:
| المكوّن | الحساب | التكلفة (ريال/م²) |
|---|---|---|
| البلاط | 1.07 م² (7% هالك) × 60 ريال | 64.2 |
| لاصق ومونة | 5 كجم × 1.2 ريال | 6.0 |
| العمالة | (أجر فني 120 + مساعد 70) ÷ إنتاجية 12 م²/يوم | 15.8 |
| معدات وأدوات | مقدّر | 1.0 |
| التكلفة المباشرة | 87.0 | |
| مصاريف عامة | 10% من المباشرة | 8.7 |
| ربح | 10% من (المباشرة + العامة) | 9.6 |
| سعر الوحدة | ≈ 105.3 |
إذا كانت الكمية 500 م² فبند التبليط يساوي نحو 52,650 ريالًا قبل الضريبة.
أين يقع الخطأ عادةً؟
- الإنتاجية: أخطر رقم. إنتاجية متفائلة تعني عمالة أرخص على الورق وخسارة في الموقع. قِس إنتاجية فرقك الفعلية.
- الهالك: نسيانه يأكل الربح.
- الأعمال المساندة: تنظيف، نقل رأسي، تخزين، حماية، وهي لا تظهر في الكميات لكنها تكلّف.
- الضريبة: تُعامل بحسب نظام بلدك (مثل ضريبة القيمة المضافة)، وتُضاف منفصلة في عرض السعر عادة.
اربط التحليل بجدول الكميات
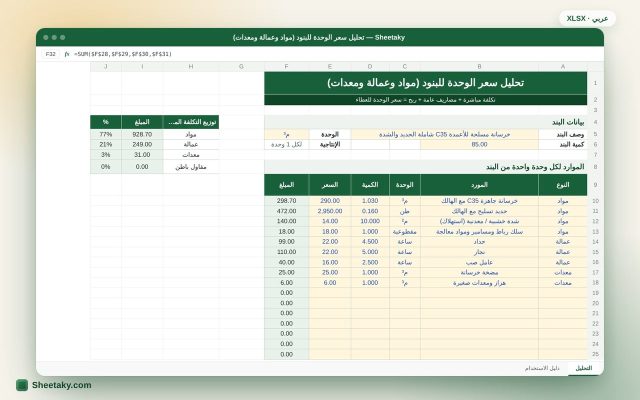
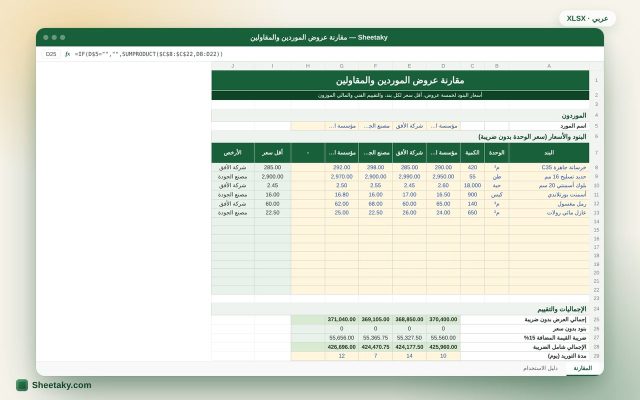
بعد تحليل أسعار البنود الرئيسية، اضربها في الكميات من جدول الكميات لتصل إلى قيمة العرض الكلية. والتحليل نفسه جاهز بمعادلاته في شيت تحليل سعر الوحدة، وعند وصول عروض متعددة قارنها بـشيت مقارنة العروض.
حمّل الشيتات المرتبطة
حصر كميات وتسعير
شيت تحليل سعر الوحدة بالإكسل لبنود المقاولات: مواد وعمالة ومعدات وربح
شيت إكسل لتحليل سعر أي بند في جدول الكميات: موارد الوحدة الواحدة من مواد وعمالة ومعدات ومقاولي باطن،…
حصر كميات وتسعير
جدول كميات BOQ إكسل: قالب جاهز مع ضريبة القيمة المضافة
قالب جدول كميات BOQ بالإكسل يحسب إجمالي كل بند ثم المجموع وضريبة القيمة المضافة 15% والإجمالي النهائي تلقائيًا.
حصر كميات وتسعير
شيت مقارنة عروض أسعار الموردين والمقاولين بالإكسل مع تقييم موزون
شيت إكسل لتفريغ عروض الأسعار: أسعار خمسة موردين جنبًا إلى جنب، أقل سعر لكل بند، الإجمالي مع الضريبة،…
اشترك ليصلك كل جديد
بريد قليل ومفيد عند إضافة شيت أو دليل جديد. تلغي الاشتراك متى شئت.