بناء سعر العطاء وتسعير بنود جدول الكميات في إكسل: التكلفة المباشرة والعمومية والربح وسعر الوحدة
- XLSX
- 12 KB
- الإصدار 1.0
- العربية
- أكتوبر 23, 2026
جاهز للتحميل
ملف إكسل جاهز للتعديل
هذا الشيت متوفر أيضًا بلغة: English
تسعير العطاء من أخطر مهام المقاول: سعر مرتفع يخسر العطاء وسعر منخفض يكسبه ويخسر صاحبه. والخطأ الأكثر شيوعًا نسيان تكاليف غير مباشرة كالتأمين والضمان البنكي وتكاليف الموقع العامة، أو الخلط بين نسبة الربح على التكلفة ونسبة الهامش من السعر.
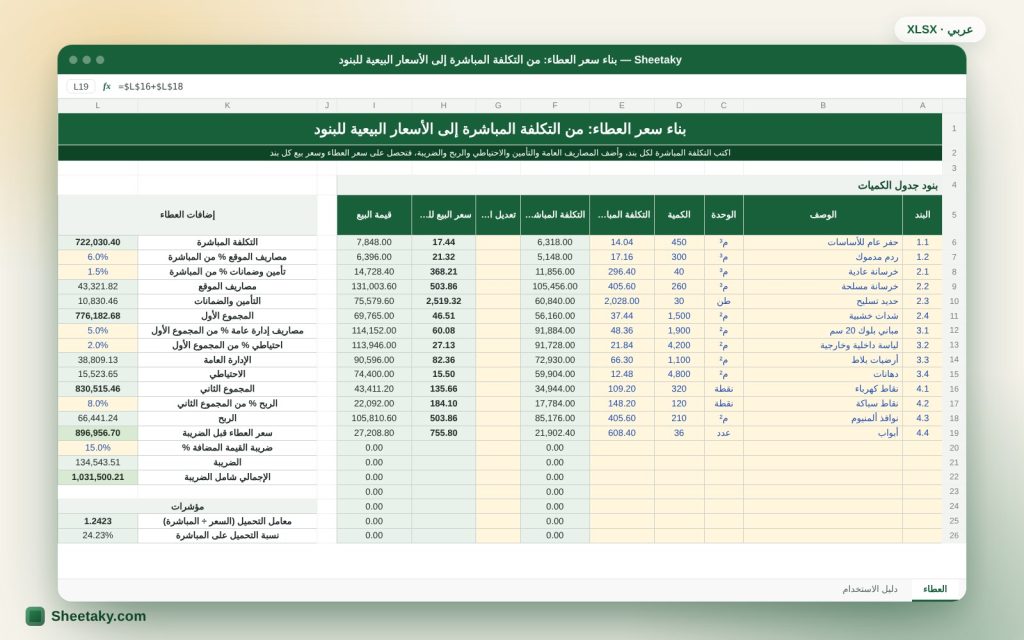
هذا الشيت يبني السعر من الأسفل إلى الأعلى. تكتب التكلفة المباشرة (مواد وعمالة ومعدات ومقاولو باطن)، ثم يضيف خطوة بخطوة المصاريف العامة للموقع والتأمين وضمانات العطاء والأداء ومصاريف المركز الرئيسي والاحتياطي والربح والضريبة، ويحسب معامل تحميل يوزعه على بنود جدول الكميات فيعطي سعر البيع لكل بند، ثم يفحص أن مجموع البنود يساوي سعر العطاء.
لمن هذا الشيت؟
- مهندسو التسعير والعطاءات في شركات المقاولات
- مديرو المشاريع والمالية
- المقاولون الصغار الذين يسعّرون بأنفسهم
- الطلاب
ماذا يحتوي الشيت؟
- ورقة التكلفة المباشرة بالأقسام
- نسب المصاريف العامة للموقع والتأمين والضمانات والمركز الرئيسي والاحتياطي
- الربح والضريبة
- سعر العطاء النهائي وتحليل مكوناته بالنسب
- معامل التحميل على التكلفة المباشرة
- تسعير بنود BOQ وفحص التطابق
- تحويل الربح من نسبة على التكلفة إلى هامش من السعر
- ورقة دليل استخدام
طريقة الاستخدام
- اكتب التكلفة المباشرة لكل قسم من حصر الكميات وعروض الموردين.
- عدّل نسب المصاريف العامة والتأمين والضمانات من واقع شركتك.
- اكتب نسبة الاحتياطي والربح والضريبة.
- اقرأ سعر العطاء وتحليله.
- في ورقة BOQ اكتب التكلفة المباشرة لكل بند فيخرج سعر بيعه بمعامل التحميل.
المعادلات المستخدمة
- سعر العطاء = (التكلفة المباشرة + المصاريف العامة والتأمين والضمانات + المركز الرئيسي + الاحتياطي) × (1 + الربح) × (1 + الضريبة)
- معامل التحميل = (التكلفة قبل الربح والضريبة) ÷ التكلفة المباشرة
- سعر بيع البند = تكلفته المباشرة × المعامل الكلي
- الهامش = نسبة الربح على التكلفة ÷ (1 + نسبة الربح على التكلفة)
مثال محسوب من الشيت نفسه
مثال توضيحي: تكلفة مباشرة 1,000,000.
- مصاريف موقع 8% وتأمين وضمانات 2% ومركز رئيسي 5% واحتياطي 3% فالمجموع 1,180,000.
- ربح 10% على التكلفة فالسعر قبل الضريبة 1,298,000، وبضريبة 15% يصبح 1,492,700.
- ربح 10% على التكلفة يعادل هامشًا 9.09% من السعر.
هيكل تكلفة العطاء
التكلفة المباشرة هي ما يرتبط ببند معين: المواد والعمالة والمعدات ومقاولو الباطن. والتكاليف غير المباشرة نوعان: مصاريف الموقع العامة (الإشراف والمعسكر والمرافق والنقل والحراسة) وتتناسب مع مدة المشروع، ومصاريف المركز الرئيسي (إدارة وإيجارات ومحاسبة) وتوزع على المشاريع. وكذلك ضمانات العطاء والأداء وتأمين الأعمال تمثل تكلفة حقيقية.
ينسى المسعّر عادة بنودًا مثل تكلفة الضمان البنكي (رسوم سنوية) وتأمينات الأعمال، وإعادة الأعمال المرفوضة، والتأخر في الدفع وتكلفة التمويل. ضع كل ما تتوقعه في إحدى الخانات وإلا يأكل ربحك.
نسبة الربح على التكلفة والهامش من السعر
الربح بنسبة 10% على التكلفة (Markup) ليس هامشًا بنسبة 10% من السعر (Margin). المعادلة: الهامش = الزيادة ÷ (1 + الزيادة). فزيادة 10% تعطي هامشًا 9.09%، وزيادة 25% تعطي هامشًا 20%. ولتحقيق هامش 10% من السعر تحتاج زيادة 11.1% على التكلفة.
الخلط بين الاثنين يسبب فجوة في الأرباح عند المقارنة بين الشركات أو مع أهداف الإدارة. الشيت يعرض النسبتين معًا.
معامل التحميل وتوزيعه على البنود
بعد حساب سعر العطاء الإجمالي يجب توزيعه على بنود جدول الكميات لتصبح لكل بند سعر بيع. أبسط طريقة معامل موحد: سعر العطاء مقسوم على التكلفة المباشرة، يضرب في تكلفة كل بند. يضمن هذا أن مجموع البنود يساوي السعر الكلي.
لكن بعض المسعّرين يستخدمون معاملات مختلفة، فيرفعون سعر بنود تنفذ مبكرًا (لتحسين التدفق النقدي) ويخفضون البنود المتأخرة. وهذا ما يسمى التسعير غير المتزن (Unbalanced Bid)، وهو ينطوي على مخاطرة: كثير من المالكين يرفضون العطاءات التي يظهر فيها ذلك، وإن زادت الكميات الفعلية في بنود رخيصة خسر المقاول. فاستخدم المعامل الموحد إلا إن كانت لديك خبرة وإذن واضح.
الاحتياطي ومخاطر العطاء
الاحتياطي (Contingency) مبلغ لمواجهة المخاطر غير المحددة: ارتفاع الأسعار، ظروف الأرض، أخطاء الحصر. نسبته تتناسب مع حجم المخاطر ودرجة اكتمال المستندات: مشروع بتصميم كامل ومدة قصيرة يحتاج احتياطيًا أقل من مشروع طويل بتصميم غير مكتمل. ويستحسن أن تسجل المخاطر الرئيسية بنودًا وتقدر كلًا منها.
وللمشروعات الطويلة أضف تعديلًا للأسعار أو اشترط شرط تعديل الأسعار في العقد إن أمكن.
مراجعة العطاء قبل التقديم
- راجع نطاق العمل مقابل مستندات العطاء بندًا بندًا.
- تأكد أن عروض الموردين ومقاولي الباطن سارية المدة وتشمل النقل والضريبة.
- قارن سعر الوحدة الرئيسية بمؤشرات مشروعات سابقة.
- تأكد من تغطية المصاريف العامة لمدة المشروع الكاملة.
- راجع شروط الدفع والضمان والغرامات وأثرها على التمويل.
- اطلب مراجعة من زميل لم يشارك في التسعير.
أخطاء شائعة
- نسيان ضمان العطاء وضمان الأداء وتأمين الأعمال.
- تقدير المصاريف العامة كنسبة دون ربطها بمدة المشروع.
- حساب الربح على السعر بدل التكلفة أو العكس.
- ضرب الضريبة في موضع خطأ.
- عدم تحديث الأسعار بعد وصول عروض جديدة.
نصائح للاستفادة الأفضل
- احفظ نسخة من كل عطاء مسعّر لتغذية مؤشراتك.
- اربط المصاريف العامة بمدة المشروع.
- اختر معامل التحميل الموحد ما لم تكن لديك سياسة واضحة.
أسئلة شائعة
هل النسب الافتراضية مناسبة لشركتي؟
لا، هي أمثلة. اضبطها من قوائم تكاليفك الفعلية.
هل يحسب الضريبة؟
نعم بنسبة تكتبها حسب نظام بلدك.
كم بندًا في BOQ؟
حتى 60 بندًا.
هل يفحص التطابق؟
نعم، يقارن مجموع الأسعار بسعر العطاء ويعرض الفرق.
حمّل الشيت
اضغط زر التحميل في أعلى الصفحة لتحصل على ملف إكسل جاهز، فيه دليل استخدام كامل، وخلايا الإدخال باللون الأصفر، والمعادلات محمية من المسح بالخطأ. والشيت متوفر أيضًا بالنسخة الإنجليزية من زر تبديل اللغة.
الشيت أداة حساب مساعدة. النسب الواردة أمثلة وتُضبط من واقع شركتك ومشروعك.
شيتات مشابهة
حصر كميات وتسعير
حاسبة تكلفة البناء للمتر المربع في إكسل: تقدير سريع بحسب النوع والتشطيب والموقع
شيت إكسل لتقدير تكلفة المبنى بالمتر المربع: اختر نوع المبنى ومستوى التشطيب والموقع واكتب مساحات الأدوار فيحسب الإجمالي…
حصر كميات وتسعير
جدول الأبواب والنوافذ في إكسل: المقاسات والمساحات والتكلفة ونسبة الإضاءة
شيت إكسل لجدول الأبواب والنوافذ: اكتب الرمز والمادة والمقاس والعدد فيحسب المساحات والتكلفة لكل مادة ونسبة النوافذ إلى…
حصر كميات وتسعير
شيت حصر الأسقف الجبسية في إكسل: الألواح والبروفيلات والمعلقات والمعجون والتكلفة
شيت إكسل لحصر الأسقف المعلقة بالجبس: اكتب أبعاد الغرف وطول وعمق الكرانيش وعدد الطبقات فيحسب الألواح والبروفيلات الرئيسية…