خطة سداد الديون في إكسل: متى تتحرر من القروض وكم توفّر من الفوائد
- XLSX
- 13 KB
- الإصدار 1.0
- العربية
- أكتوبر 23, 2026
جاهز للتحميل
ملف إكسل جاهز للتعديل
هذا الشيت متوفر أيضًا بلغة: English
أغلب الناس يسددون ديونهم بالحد الأدنى كل شهر ثم يتساءلون لماذا لا تنتهي. الحد الأدنى مصمَّم ليبقيك مدينًا أطول مدة ممكنة، والفائدة تأكل معظم القسط في الأشهر الأولى. الحل ليس دخلًا أكبر دائمًا، بل خطة واضحة تعرف فيها أي دين تبدأ به وكم يغيّر مبلغ إضافي صغير في موعد تحررك.
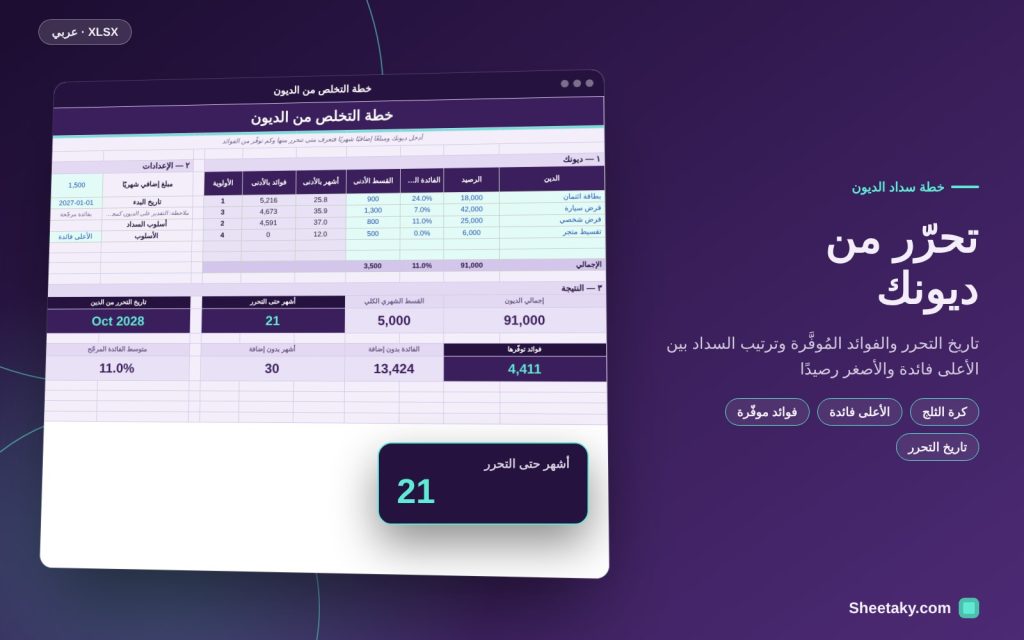
هذا الشيت يجمع كل ديونك في لوحة واحدة. تكتب الرصيد والفائدة السنوية والقسط الأدنى لكل دين، ومبلغًا إضافيًا تستطيع دفعه شهريًا، فيحسب كم شهرًا تحتاج وما تاريخ تحررك والفوائد التي توفّرها مقارنة بالسداد بالحد الأدنى، ويرتّب الديون بحسب الأسلوب الذي تختاره.
لمن هذا الشيت؟
- من عليه بطاقة ائتمان وقرض سيارة وقرض شخصي معًا
- الأسر التي تريد تنظيم سداد الأقساط المتعددة
- من يفكر في تسديد مبلغ إضافي ولا يعرف أثره
- من يستعد لطلب تمويل جديد ويريد تخفيف التزاماته أولًا
ماذا يحتوي الشيت؟
- جدول حتى 6 ديون: الرصيد، الفائدة السنوية، القسط الأدنى
- أشهر السداد والفوائد لكل دين بالحد الأدنى
- ترتيب الأولوية: الأعلى فائدة أو الأصغر رصيدًا
- مبلغ إضافي شهريًا وتاريخ البدء
- بطاقات: إجمالي الدين، القسط الكلي، أشهر التحرر، التاريخ، الفوائد المُوفَّرة
- مخطط بأرصدة الديون وورقة دليل
طريقة الاستخدام
- اكتب كل دين: الرصيد والفائدة السنوية والقسط الأدنى.
- اكتب المبلغ الإضافي الذي تستطيع دفعه كل شهر وتاريخ البدء.
- اختر الأسلوب: الأعلى فائدة (يوفّر مالًا) أو الأصغر رصيدًا (يعطيك دفعة معنوية).
- اقرأ تاريخ التحرر والفوائد المُوفَّرة.
- ادفع الحد الأدنى للجميع وضع المبلغ الإضافي على الدين رقم 1.
المعادلات المستخدمة
- أشهر السداد = NPER(الفائدة ÷ 12، −القسط، الرصيد)
- الفائدة الكلية = القسط × الأشهر − الرصيد
- الفائدة المرجّحة = مجموع (الرصيد × الفائدة) ÷ إجمالي الرصيد
- الفوائد المُوفَّرة = فائدة الحد الأدنى − فائدة السداد مع الإضافي
مثال محسوب من الشيت نفسه
أربعة ديون: بطاقة 18,000 بفائدة 24% وقسط 900، وقرض سيارة 42,000 بفائدة 7% وقسط 1,300، وقرض شخصي 25,000 بفائدة 11% وقسط 800، وتقسيط 6,000 بلا فائدة وقسط 500.
- إجمالي الدين 91,000 والأقساط 3,500 شهريًا والفائدة المرجّحة 11%.
- بالحد الأدنى تحتاج نحو 30 شهرًا وتدفع فوائد 13,424.
- بإضافة 1,500 شهريًا تتحرر في نحو 21 شهرًا وتوفّر نحو 4,411 من الفوائد.
طريقة الأعلى فائدة مقابل كرة الثلج
في طريقة «الأعلى فائدة» (تسمى أحيانًا الانهيار الجليدي) تضع المبلغ الإضافي على الدين الأغلى فائدة أولًا، وهي الأرخص رياضيًا لأنها توقف أكبر نزيف للفوائد. وفي طريقة «كرة الثلج» تبدأ بأصغر رصيد لتغلق ديونًا بسرعة فتشعر بالتقدم وتتحرر من أقساطها لتنقلها إلى الدين التالي.
الفرق في المال غالبًا صغير مقارنة بالفرق في الالتزام. من يحتاج إنجازًا سريعًا ليستمر قد يستفيد من كرة الثلج، ومن يتحمل الصبر فالأعلى فائدة أوفر. الشيت يرتّب الأولوية بالطريقتين لتجرّب.
لماذا يطول السداد بالحد الأدنى؟
في بطاقة الائتمان، القسط الأدنى يكون غالبًا نسبة صغيرة من الرصيد، والفائدة الشهرية تستهلك جزءًا كبيرًا منه. فإذا كانت الفائدة قريبة من القسط تنخفض أصل الدين ببطء شديد. إن كان قسطك لا يغطي الفائدة أصلًا فسيعرض الشيت «∞» أي أن الدين لن ينتهي بهذا القسط.
هذه علامة تحتاج إلى قرار فوري: رفع القسط أو التفاوض مع الجهة أو إعادة التمويل.
كيف يحسب الشيت التقدير؟
للتبسيط يعامل الشيت ديونك كدين واحد مجمّع بفائدة مرجّحة، ويحسب أشهر السداد بدالة NPER على مجموع الأقساط مع الإضافي. هذا تقدير قريب جدًا من الواقع عندما تكون الفروق بين الفوائد معتدلة، لكنه ليس جدول سداد بنكيًا دقيقًا لكل دين.
عند إغلاق دين تتحرر قسطه وتنتقل إلى الدين التالي، وهذا الأسلوب يُسمى التدحرج. الجدول المصرفي الرسمي لدى جهتك هو المرجع للأرقام الدقيقة.
قبل أن تدفع الإضافي: أولويات مالية
- احتفظ بصندوق طوارئ يكفي شهرًا على الأقل حتى لا تعود للاستدانة عند أول طارئ.
- لا تسدّد دينًا بلا فائدة قبل دين بفائدة مرتفعة إلا لسبب خاص.
- تحقق من رسوم السداد المبكر في عقد القرض قبل دفع مبلغ كبير دفعة واحدة.
- تجنّب استدانة جديدة لسداد قديمة إلا إن خفّضت الفائدة فعلًا.
كيف تجد مبلغًا إضافيًا؟
راجع الاشتراكات والمصروفات المتكررة، ووجّه أي زيادة دخل أو مكافأة مباشرة للدين الأول. حتى 300 شهريًا تغيّر الصورة على مدى سنتين. جرّب في الشيت قيمًا مختلفة للإضافي لترى الأثر قبل أن تلتزم.
نصائح للاستفادة الأفضل
- حدّث الأرصدة بعد كل شهر من كشف الحساب.
- احتفل بإغلاق كل دين، فهو يساعدك على الاستمرار.
- لا تُدخل قروضًا بصيغ أرباح ثابتة بفائدة مختلفة: اكتب النسبة السنوية المكافئة.
أسئلة شائعة
هل الشيت دقيق مثل جدول البنك؟
هو تقدير مجمّع. للأرقام الدقيقة راجع جدول السداد عند الجهة المقرضة.
هل يصلح للتمويل الإسلامي (مرابحة)؟
نعم، اكتب نسبة الربح السنوية المكافئة كفائدة، فالحساب الحسابي واحد.
كم ديناً يتسع؟
ستة ديون.
هل هو نصيحة مالية؟
لا، هو أداة حساب وتنظيم.
حمّل الشيت
اضغط زر التحميل في أعلى الصفحة لتحصل على ملف إكسل جاهز، فيه دليل استخدام كامل، وخلايا الإدخال باللون الأصفر، والمعادلات محمية من المسح بالخطأ. والشيت متوفر أيضًا بالنسخة الإنجليزية من زر تبديل اللغة.
الشيت أداة حساب تقريبية وليس استشارة مالية.
شيتات مشابهة
لوحات ذكية
لوحة الفصل الدراسي في إكسل: الدرجات والمعدل والحضور والدرجة المطلوبة في النهائي
لوحة إكسل للطالب الجامعي: أدخل درجات الواجبات والاختبارات والنصفي فتعرف درجتك الحالية في كل مقرر والدرجة المطلوبة في…
لوحات ذكية
لوحة المشروع الصغير في إكسل: الإيراد والربح والنقد ونقطة التعادل
لوحة إكسل شهرية لمشروع صغير: أدخل إيراداتك وتكاليفك وسحوباتك فتحسب الربح والهوامش ونمو المبيعات ورصيد النقد ونقطة التعادل…
لوحات ذكية
لوحة الصحة اليومية في إكسل: النوم والماء والخطوات والوزن والمزاج في درجة واحدة
لوحة إكسل لتتبع صحتك اليومية: سجّل وزنك ونومك وماءك وخطواتك وتمرينك ومزاجك فتحصل على درجة يومية وسلسلة أيام…